ESG是Environmental(环境)、Social(社会)和Governance(治理)的缩写,是一种关注企业环境、社会、公司治理绩效而非传统财务绩效的投资理念。2004年,联合国全球契约组织(UNGC)首次正式提出ESG概念,倡导全球企业不只注重单一的盈利指标,而应从环境、社会和公司治理等多方面追求可持续发展;2006年,联合国责任投资原则组织(UN PRI)制定《责任投资原则》(PRI),致力于推动投资机构将ESG因素纳入企业价值评估;2006年,高盛集团发布ESG研究报告,将“环境、社会、公司治理”概念整合到一起,标志着完整的ESG概念正式形成。ESG理念内涵包括ESG信息披露、ESG评价、ESG投资等。ESG投资者根据评价情况控制投资风险,提高长期效益水平。
ESG理念在我国企业的发展
现行的《中华人民共和国公司法》是公司治理的法律基础,要求企业在依法依规经营的基础上,企业接受政府和社会公众的监督,承担社会责任。
(一)公司治理
1.《公司法》、《证券法》、《商业银行法》等法律及配套法规要求建立现代企业制度,规范公司股东会、董事会、监事会和经营管理者的权责,形成权利机构、决策机构、监督机构和经营管理者之间的制衡机制。金融法规除规范银行、保险等金融机构本身公司治理外,还规范银行金融机构为企业提供金融服务时对企业的治理提出要求,尤其满足绿色金融服务条件等。对上市公司(包括金融企业)提出了信息披露的要求。
2. 2016年“二十国集团领导人杭州峰会公报”支持《二十国集团/经合组织公司治理原则》的有效实施。《二十国集团/经合组织公司治理原则》(OECD 2016)提出,公司治理旨在营造一个讲信用、高透明度和问责明确的环境,从而获得长期投资、金融稳定,进而支持更强劲的增长和更具包容性的社会。我国支持该《公司治理原则》,将其要求融合到我国系列法规中,有利于与国际接轨。
(二)环境保护
1979年我国制定实施《环境保护法》,1983年明确环境保护是我国的一项基本国策。《环境保护法》颁布以来经过多轮修订,我国在环境保护(E)方面制定了系列法律法规,形成了包括国家层面80多部法律、120多个部门规章、一千多个标准规范和众多地方规章规范在内的,由生态环境部门总体监督、多部门协同配合的环境保护框架体系。涉及自然生态保护、水生态环境保护、海洋生态环境保护、大气环境保护、应对气候变化、土壤生态环境保护、固体废物与化学品管理、核与辐射安全监管、环境影响评价、排污许可、生态环境执法等。
对于企业来讲,做好环境污染防治、节约资源、节能降碳、生态环境保护,完善环境监测,按要求及时披露环境信息等,是履行环境保护理念的基础。
(三)社会责任
2006年修订的《公司法》提出公司“承担社会责任”后,2007年国资委印发“关于中央企业履行社会责任的指导意见”,2006年和2008年深圳、上海证券证券交易所要求上市公司履行社会责任,定期向社会披露公司社会责任报告,其社会责任包括环境责任和社会责任两部分。
2016年实施的国家标准《社会责任指南》(GB/T36000-2015)要求社会组织“对社会和环境负责任”,社会责任包括7个核心主题(即组织治理、人权、劳工实践、环境、公平运行实践、消费者问题、社区参与和发展)以及31个议题,每个议题又分为若干相关的行动和期望,给出绩效指标。
2018年中国证券监督管理委员会发布《上市公司治理准则》提出在规范上市公司运作、提升上市公司治理水平基础上,积极履行社会责任,形成良好公司治理实践。该文已完整对环境(污染防治、资源节约、生态保护)、社会责任(经济发展、社区福利、救灾助困、公益事业)和公司治理等三方面的理念提出要求。
2018年中国证券投资基金业协会发布《绿色投资指引(试行)》首次提出基金管理人可以采用系统的ESG投资方法,综合环境、社会、公司治理因素落实绿色投资。
2019年至2022年,国资委、中国证监会、中国银保监会等管理机构关于提高央企控股上市公司质量工作方案、上市公司年度报告和半年度报告格式准则、银行保险机构公司治理准则、银行业和保险业高质量发展的指导意见等文件均要求将环境、社会、公司治理三要素进行整体信息披露。
因此,在公司治理的基础上,社会责任由环境和社会因素逐步演变为“E(环境)、S(社会)、G(治理)”整体理念。
我国对ESG理念的实践主要在ESG信息披露方面,要求企业向社会公布ESG报告,除重点排污企业、实施强制性清洁生产审核企业及部分上市公司、发债企业强制披露环境信息之外,信息披露仍处于半强制披露和自愿披露的状况,且无统一的信息披露标准;ESG评价仍处于探索阶段,没有统一评价标准和评价方法。
固定资产投资项目环境、社会和治理理念的要求
(一)环境
投资项目主要围绕生态环境保护、可持续资源利用、污染防治、减缓并适应气候变化等四个方面。
1. 在生态环境保护及污染防治方面。(1)在规划阶段,进行规划环境影响评价,论证项目生态环境准入要求(包括选址或选线、规模、资源利用效率、污染物排放管控、环境风险防控和生态保护要求等)、污染防治措施建设要求等。(2)在投资项目前期论证和开工前进行投资项目环境影响评价,就项目对环境可能造成的影响进行分析和预测;环境保护措施及其经济、技术论证;环境影响经济损益分析;对投资项目实施环境监测的建议。通过环境影响评价的项目才能开工建设。(3)项目建设期环境监测及竣工验收,投资项目需要配套建设的环境保护设施,必须与主体工程同时设计、同时施工、同时投产使用。投资项目竣工后,项目法人应当按照国家规定的标准和程序,对配套建设的环境保护设施进行验收,项目法人应当依法向社会公开验收报告。(4)运行期及环境影响后评价。环境保护行政主管部门应当对投资项目环境保护设施设计、施工、验收、投入生产或者使用情况,以及有关环境影响评价文件确定的其他环境保护措施的落实情况,进行监督检查。将投资项目有关环境违法信息记入社会诚信档案,及时向社会公开违法者名单。对部分行业投资项目开展环境影响后评价。
2. 在节约资源方面。(1)资源开发类项目,在前期论证阶段,应对资源开发利用的可能性、合理性和资源的可靠性进行研究和评价,合理确定项目的开发方案和建设规模。(2)投资项目按照节能、节水、节约用地的要求,以及提高原材料利用率,在研究技术方案、设备方案和工程方案时,对能耗指标进行分析,对能源消耗量大的项目,应提出节约能源的措施;水资源消耗量大的项目,应提出节水措施,并对水耗指标进行分析;对用地情况进行多方案比较,提高节约集约用地措施。
3. 应对气候变化方面。主要是对投资项目温室气体排放影响进行评价,在项目前期论证阶段,进行碳达峰碳中和分析,对于高耗能、高排放项目(煤电、石化、化工、钢铁、有色金属冶炼、建材等行业),在项目能源资源利用分析的基础上,预测并核算项目年度碳排放总量、主要产品碳排放强度,提出项目排放控制方案,明确拟采取减少碳排放的路径与方式,分析所在地区碳达峰碳中和目标实现的影响。2021年7月,生态环境部开展重点行业(电力、钢铁、建材、有色、石化和化工等)、部分地区(河北、吉林、浙江、山东、广东、重庆、陕西等省)开展投资项目碳排放环境影响评价试点工作,为此制定了《重点行业建设项目碳排放环境影响评价试点技术指南(试行)》。
(二)社会责任
投资项目在前期论证阶段开展社会影响评价和实施过程中履行社会责任。
1. 投资项目社会影响评价。主要关注社会和谐与公平正义,从项目可能产生的社会影响、社会效益和社会接受性等方面,研究项目对当地产生的各种社会影响,评价项目在促进个人发展、社区发展和社会发展等方面的社会责任,并提出减缓负面社会影响的措施和方案。
2. 社会稳定风险评估。重大固定资产投资项目在前期论证时进行社会稳定风险评估,就投资项目对社会影响进行了全面分析、评估,尤其对涉及征地、拆迁和移民项目。对项目影响的风险进行分级,如果存在中、高风险,项目不能审批、核准及实施;存在低风险但有可靠防控措施的,可以审批、核准,并在批复文件中对有关方面提出切实落实防范、化解风险措施。
3. 劳动安全卫生危害分析及安全措施。在前期论证阶段,分析论证投资项目在建设和生产过程中存在的对劳动者和财产可能产生的不安全因素(如工伤和职业病、火灾隐患等),并提出相应的防范措施。在施工和生产过程中,针对有毒有害物品的危害、危险性作业的危害等,采取必要的安全措施,如选用安全生产和无危害的生产工艺和设备;对危险部位和危险作业提出安全防范措施;对危险场所按劳动安全规范提出合理的生产工艺方案和设置安全间距;对易产生职业病的场所采取防护和卫生保健措施。对可能存在的火灾隐患和重点消防部位,采取消防措施和设施。
4. 参建各方履行社会责任。《建筑法》及建设工程质量管理条例、建设工程勘察设计管理条例以及有关工程咨询管理规定等,对项目建设参建的项目法人、咨询机构、勘察设计单位、设备材料提供商、监理单位和施工单位等参建方,提出应当遵守法律、法规,不得损害社会公共利益和他人的合法权益,规范各主体履行职责行为,对提高技术水平、保证项目质量和安全均提出了要求。
(三)公司治理
1. 项目法人责任制。自1996年始,要求投资项目全面推行法人责任制,规定国有单位经营性基本建设大中型项目必须组建项目法人。按《公司法》的规定设立有限责任公司(包括国有独资公司)和股份有限公司等形式。在项目实施过程中,作为投资方的项目法人必须进行全过程、全方位的管理。
2. 企业投资项目管理要求。项目法人对投资项目的投资、质量、进度和安全等进行管理,除法律法规要求进行专项验收外,投资企业组织投资项目的竣工验收。按确定的项目运营机构设置方案、项目运营模式和治理结构要求,建立项目绩效考核方案、激励奖惩机制等;按运营服务方案确定的服务内容、标准、流程、计量和运营维护与修理方案进行项目运营,提高运营服务效率。
投资项目ESG评价探讨
目前投资项目在环境保护、社会责任和公司治理方面按法律法规和行业规定、技术规范等分别进行,将投资项目三个要素整合在一道进行信息披露、评价尚未开展。我们根据企业ESG 理念对投资项目ESG信息披露、ESG评价进行探讨。
(一)建议投资项目投入运行后开展ESG管理
1. 投资项目在前期规划论证、设计及施工等形成固定资产过程中,项目法人与咨询机构、勘察设计单位、施工单位、材料设备供应商、监理单位、金融机构等参建各方均是合同关系,各单位遵循各自行业规则履行社会责任,形成各自的ESG报告。项目法人本身按照投资企业要求履行社会责任,纳入投资企业整体ESG报告。
2. 投资项目竣工验收和竣工决算后形成投资企业的固定资产,在投入运行后发挥社会功能,产生财务收益和社会效益,在履行了社会责任后,可进行ESG信息披露,编制投资项目ESG报告。
3. 以项目为对象进行ESG管理可区别不同情况进行。如新建且完整的、能独立发挥社会功能和效益的项目,新组建项目法人进行项目运行管理,可参照企业ESG模式进行投资项目ESG 管理;如果是现有企业的改扩建项目,或新增部分功能和设施,新建项目本身不能独立发挥效益或发挥部分功能,与企业原有项目形成完整项目,整体发挥效益,可纳入企业整体进行ESG管理,投资项目不单独进行ESG管理。
(二)建议在盘活存量资产时,可以以投资项目为对象进行ESG评价
在盘活基础设施等资产时,可采取基础设施领域不动产投资信托基金(REITs)、政府和社会资本合作(PPP)、产权交易、并购重组、不良资产收购处置、混合所有制改革、市场化债转股等方式进行,除对项目经营状况和资产进行财务评价外,对其履行环境保护、社会责任和治理方面的整体状况进行ESG评价,有利于参与盘活资产的主体了解项目全面情况。
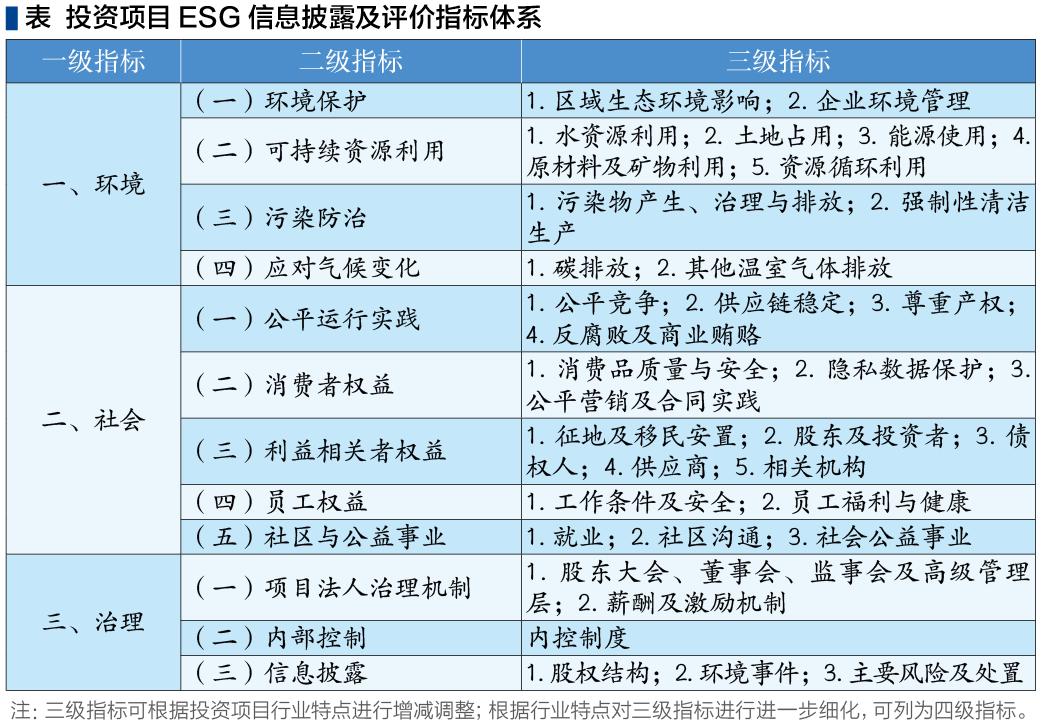
(三)投资项目ESG指标体系初探
参照国内对企业信息披露要求、国家标准《社会责任指南(ISO26000:2010,MOD)》(GB/T36000-2015)、国际国内评级机构采用的评价体系等,初步拟定投资项目ESG信息披露及ESG评价指标,供参考。